
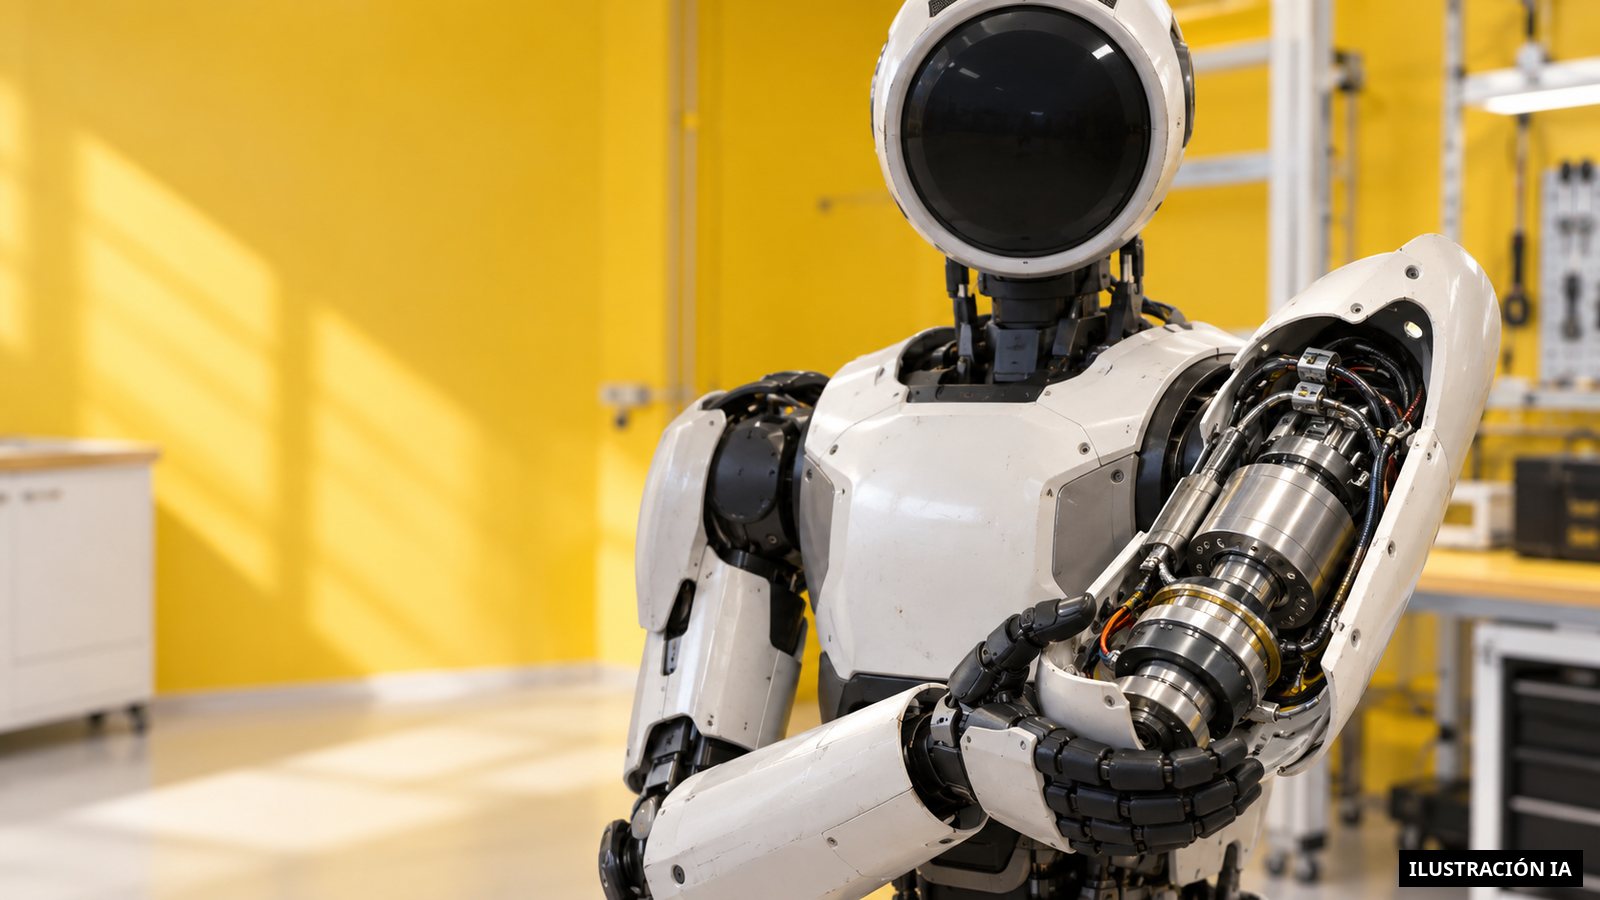
Esta semana, dos campos industriales occidentales hicieron la misma confesión, a dos días de intervalo, sin nunca pronunciar la palabra. La puesta en escena, en cambio, hablaba de otra cosa: 25 000 robots Atlas prometidos para las fábricas de Hyundai y Kia, un humanoide que levanta una lavadora de un solo gesto, una startup británica que jura convertirse en la número uno mundial. Espectáculo cómodo. Bajo el barniz, una única métrica dura corre de un comunicado a otro, y no concierne al robot: concierne a su órgano más caro. El actuador, ese músculo motorizado, pesa por sí solo el 60 % del coste de materiales de un humanoide industrial. La pregunta de la semana no es «quién tiene el mejor robot». Es «quién posee el motor».
La única métrica dura que la semana intentó enterrar
La cifra salió de la boca de Hyundai, no de un analista hostil. En el estela del anuncio sobre Atlas, el grupo coreano detalló su plan de upstream: Hyundai Mobis producirá más de 350 000 actuadores al año en Estados Unidos a partir de 2028, y estos actuadores representan el 60 % del coste total de fabricación del robot Atlas. La precisión fue repetida en una segunda versión del dossier, con un detalle técnico que lo dice todo sobre el peso del órgano: cada robot Atlas requiere más de diez actuadores, y este conjunto pesa aproximadamente el 60 % del coste de materiales. Hyundai Mobis describe estos componentes como los músculos del robot y prevé una fábrica estadounidense dedicada con una capacidad de 350 000 unidades anuales a partir de 2028.
Retengan el orden de magnitud, porque todo el resto de la semana se deriva de ello: en un humanoide, lo que cuesta no es el «cerebro» de software ni la carrocería, es la cadena de motores que mueve las articulaciones. Quien tiene el actuador tiene el margen. El robot, en sí, no es más que un ensamblaje alrededor de este órgano.
Hyundai: un solo grupo, del motor al comprador
La parte visible del anuncio estaba tallada para el inversor. El 19 de mayo de 2026, durante una sesión de inversores de JPMorgan Chase en Boston, Hyundai Motor Group anunció el despliegue de más de 25 000 robots Atlas, diseñados por Boston Dynamics, en sus fábricas automotrices Hyundai y Kia. Al día siguiente, Boston Dynamics publicaba la demostración técnica que sirve de aval al volumen: Atlas levanta y ordena una lavadora coordinando torso, brazos, piernas y articulaciones mediante una única política de aprendizaje por refuerzo en lugar de módulos separados, adaptándose esta política a las variaciones de masa de la carga, de fricción del suelo, de fuerza de sujeción y de posición del objeto sin ser modificada de una variación a otra. El mensaje implícito: un robot versátil, por lo tanto desplegable en masa.
Pero el verdadero tema está debajo, y es de estructura, no de hazaña. El mismo grupo posee toda la cadena. Posee el robot a través de Boston Dynamics. Posee el actuador a través de Hyundai Mobis y su fábrica estadounidense de 350 000 unidades al año. Y es su propio primer cliente: Hyundai prevé absorber aproximadamente el 83 % de su propia producción de Atlas internamente antes de considerar una salida a bolsa de Boston Dynamics, apoyándose en este volumen cautivo para reducir los costes unitarios. El cálculo se sostiene al céntimo: los 25 000 robots anunciados representan precisamente aproximadamente el 83 % de la capacidad objetivo de 30 000 unidades al año que el grupo apunta para 2028.
Cliente, fabricante del robot, fabricante del órgano más caro, y primer comprador cautivo: todo está en la misma mano. La integración vertical no es un subproducto de la estrategia de Hyundai, es la estrategia. El despliegue de 25 000 unidades no es un destino comercial, es el amortiguador que hace rentable el actuador antes de que se venda un solo robot al exterior.
Humanoid.ai: el espejo invertido, la misma confesión
En el otro extremo del espectro estructural, una startup británica hace exactamente lo contrario —y confiesa exactamente lo mismo. Humanoid.ai reclama más de 200 ingenieros e investigadores y apunta al puesto de número uno mundial de la robótica humana industrial en dos años. No tiene ni fábrica ni actuador propio. Su respuesta, la misma semana, no fue por lo tanto construirlos, sino asegurarlos por contrato.
Dos candados, colocados el 21 de mayo de 2026. Primero la fabricación: Humanoid.ai y Robert Bosch GmbH anunciaron un acuerdo de fabricación contractual para el robot HMND 01, destinado al mercado industrial europeo; en este marco, Bosch aplica su referencia Design for Excellence al HMND 01 para optimizar la fabricabilidad, la fiabilidad, la mantenibilidad y el coste. Luego, y es el candado decisivo, el órgano: Schaeffler es designado proveedor preferido de actuadores para el HMND, cubriendo más del 50 % de la demanda de actuadores hasta 2031.
Schaeffler no es solo el proveedor de motores: es también el primer terreno de despliegue. El despliegue inicial del HMND está previsto de diciembre de 2026 a junio de 2027 en dos sitios alemanes, Herzogenaurach y Schweinfurt. La versión Beta del HMND lleva la carga útil a 20 kg, es decir 10 kg por brazo, y debe ser desplegada en sitios de Schaeffler en Alemania a partir de finales de 2026. Una startup de dos años que se declara candidata al título mundial comienza por lo tanto a asegurar más de la mitad de sus actuadores hasta 2031 y a instalar sus robots en el proveedor de esos mismos actuadores.
Dos arquitecturas que todo las opone —la integración vertical de un lado, la subcontratación asegurada del otro— y una única frase común en filigrana: sin dominio del actuador, no hay robot.
Cuando el proveedor automotriz desciende al robot
El deslizamiento de fondo está ahí. Hyundai Mobis, Bosch, Schaeffler no son robotistas venidos a comprar motores. Son equipos automotores que descienden al robot por abajo, por el órgano que ya saben producir en volumen: el motor, el actuador, la mecánica de precisión. El humanoide, en este movimiento, deja de ser un producto para convertirse en un ensamblaje organizado alrededor de un proveedor de motores. Es el proveedor del órgano quien estructura la cadena, no el integrador del robot.
Queda un ausente en la parte aval. Según Interact Analysis, Europa debería permanecer marginal en los despliegues de robots humanoides hasta 2035, debido a regulaciones laborales más estrictas que en China o en Estados Unidos. Marginalizada en el terreno, Europa se reubica por lo tanto en upstream, donde Bosch y Schaeffler tienen un siglo de ventaja: en el órgano. No en el robot desplegado, sino en el motor que lo mueve.
De la mentira sobre el rendimiento a la guerra fría de la cadena de suministro
Este hilo sigue este arco desde hace varios meses, y la semana lo cierra al invertirlo. Del lado chino, habíamos documentado un bucle cerrado: un actor de la energía que financia al diseñador de la IA, fabrica el robot, lo despliega en su sitio, mide su propia tasa de éxito y se autoconcede el título —inversor, proveedor de energía, fabricante y juez en la misma mano. Este bucle se basaba en la falsificación de una métrica de rendimiento, una puntuación de fiabilidad fabricada para la ocasión.
El bucle occidental descrito esta semana no falsifica nada. Se asume como estrategia industrial. Hyundai no miente sobre una cifra de rendimiento: reclama abiertamente poseerlo todo, del motor al comprador. Humanoid.ai no maquilla ningún dato: anuncia públicamente haber asegurado más de la mitad de sus actuadores hasta 2031. El candado se ha desplazado. Ya no está en el dato, ni en el cerebro de software: está en el órgano físico. Pasamos de la mentira sobre el rendimiento a una guerra fría, asumida, de la cadena de suministro de actuadores.
La lista de las cinco preguntas paralelas que podíamos hacernos esta semana —bipedal contra ruedas, velocidad de bajada de costes, credibilidad de tal actor, hitos de IA aislados— no era más que un decorado. Una única métrica sostenía la semana, y los dos campos occidentales acaban de asegurarla el mismo día: el 60 % del coste está en el actuador. El robot no es más que un ensamblaje. La batalla, en cambio, se juega en el motor.