
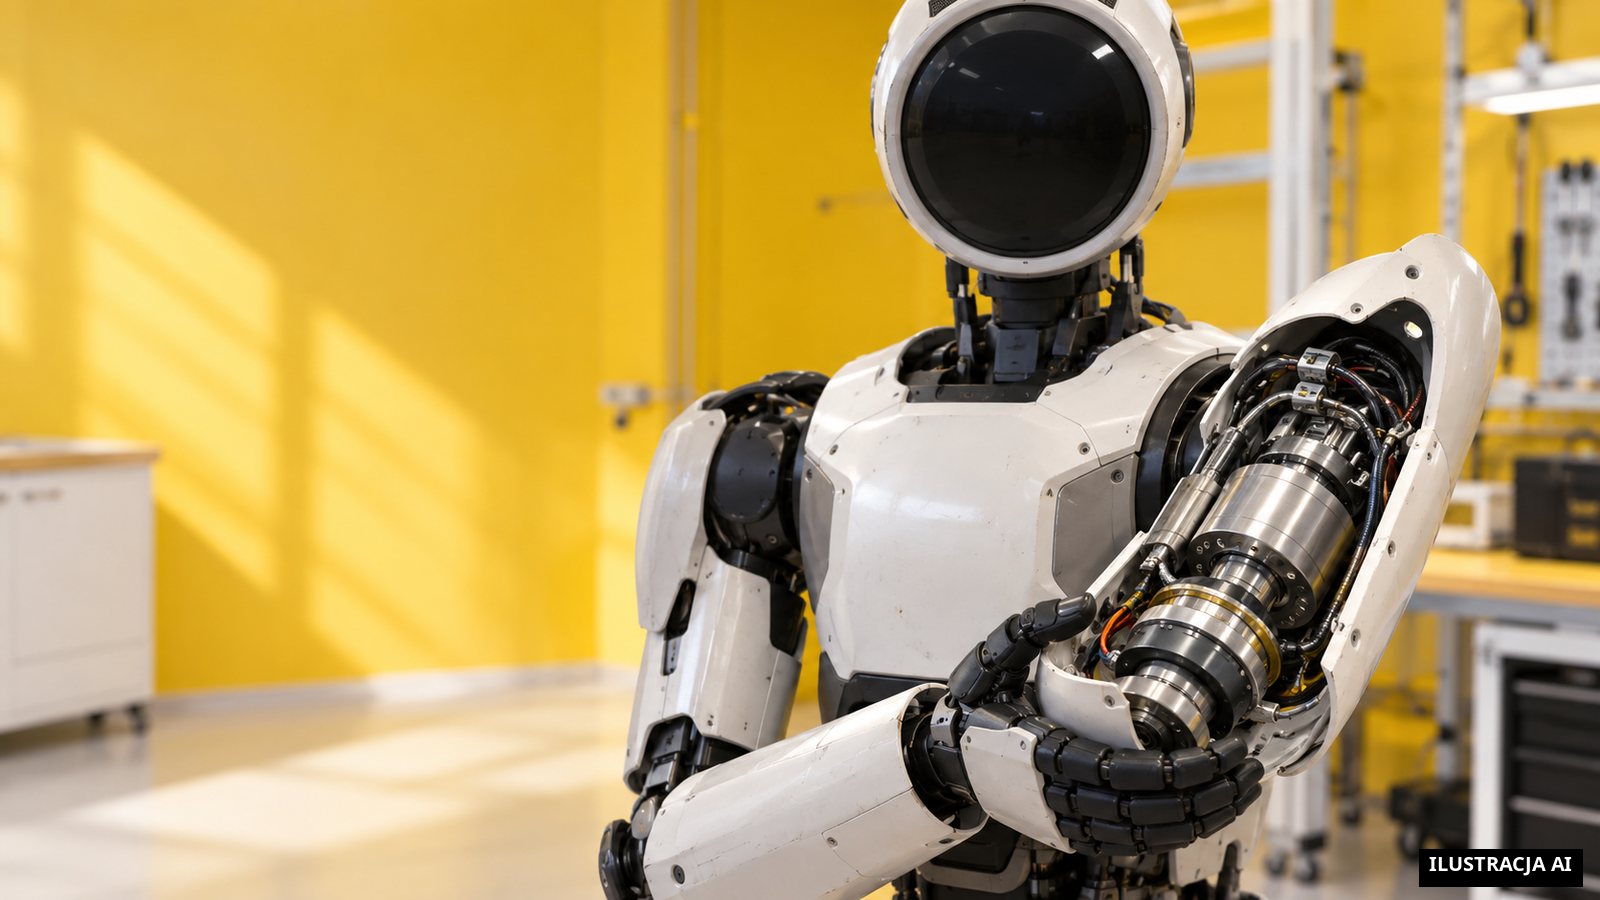
Tego tygodnia dwa zachodnie obozy przemysłowe wygłosiły tę samą spowiedź, w odstępie dwóch dni, nigdy nie wymawiając słowa. Scenografia mówiła o czymś innym: 25 000 robotów Atlas obiecanych fabrykom Hyundai i Kia, humanoid podnoszący pralkę jednym ruchem, brytyjski startup przysięgający, że stanie się światowym liderem. Wygodne widowisko. Pod lakierem jedna twarda metryka biegnie od jednego komunikatu do drugiego i nie dotyczy ona robota: dotyczy jego najdroższego organu. Akuator, ten zmotoryzowany mięsień, stanowi sam w sobie 60% kosztów materiałowych przemysłowego humanoida. Pytanie tygodnia to nie „kto ma najlepszego robota”. To „kto posiada silnik”.
Jedyna twarda metryka, którą ten tydzień próbował zakopać
Wynik ten wyszedł z ust Hyundai, a nie z wrogiego analityka. W ślad za ogłoszeniem dotyczącym Atlasu, koreański koncern przedstawił swój plan górniczy: Hyundai Mobis będzie produkować ponad 350 000 aktuatorów rocznie w USA od 2028 r., a te aktuatora stanowią 60% całkowitych kosztów produkcji robota Atlas. Precyzja została powtórzona w drugiej wersji dokumentu, z technicznym szczegółem, który mówi wszystko o wadze organu: każdy robot Atlas wymaga ponad dziesięciu aktuatorów, a ten zestaw stanowi około 60% kosztów materiałowych. Hyundai Mobis opisuje te komponenty jako mięśnie robota i przewiduje dedykowaną amerykańską fabrykę o rocznej zdolności 350 000 jednostek od 2028 r.
Zapamiętajcie rząd wielkości, ponieważ cała reszta tego tygodnia z tego wynika: w humanoidzie to, co kosztuje, to nie „mózg” oprogramowania ani nadwozie, lecz łańuch silników poruszających stawy. Kto trzyma akuatora, ten trzyma marżę. Robot to tylko montaż wokół tego organu.
Hyundai: jeden koncern, od silnika do kupującego
Widoczna część ogłoszenia była skrojona pod inwestora. 19 maja 2026 r., podczas sesji inwestorskiej JPMorgan Chase w Bostonie, Hyundai Motor Group ogłosił wdrożenie ponad 25 000 robotów Atlas, zaprojektowanych przez Boston Dynamics, w swoich fabrykach samochodowych Hyundai i Kia. Następnego dnia Boston Dynamics opublikowała demonstrację techniczną, która służy jako gwarancja wolumenu: Atlas podnosi i chowa pralkę, koordynując klatkę piersiową, ramiona, nogi i stawy za pomocą jednej polityki uczenia się przez wzmocnienie zamiast modułów osobnych, ta polityka dostosowuje się do zmian masy ładunku, tarcia podłoża, siły chwytu i pozycji obiektu bez modyfikacji od jednej zmiany do drugiej. Implikowane przesłanie: robot uniwersalny, więc wdrażalny masowo.
Ale prawdziwy temat jest poniżej i ma charakter strukturalny, nie popisowy. Ten sam koncern trzyma cały łańuch. Posiada robota poprzez Boston Dynamics. Posiada akuatora poprzez Hyundai Mobis i jego amerykańską fabrykę o 350 000 jednostek rocznie. I jest swoim własnym pierwszym klientem: Hyundai planuje absorbować wewnętrznie około 83% własnej produkcji Atlas przed rozważeniem wprowadzenia Boston Dynamics na giełdę, opierając się na tym wolumenie zakładanym, aby obniżyć koszty jednostkowe. Obliczenie trzyma się co do liczby: 25 000 zapowiedzianych robotów reprezentuje właśnie około 83% docelowej zdolności 30 000 jednostek rocznie, którą koncern dąży do osiągnięcia do 2028 r.
Klient, producent robota, producent najdroższego organu i pierwszy zakładany kupujący: wszystko jest w jednej ręce. Integracja pionowa nie jest produktem ubocznym strategii Hyundai, ona jest strategią. Wdrożenie 25 000 jednostek nie jest rynkiem zbytu, to amortyzator, który czyni akuatora opłacalnym, zanim jakikolwiek robot zostanie sprzedany na zewnątrz.
Humanoid.ai: odwrócone lustro, ta sama spowiedź
Na drugim końcu spektrum strukturalnego brytyjski startup robi dokładnie odwrotność – i wyznaje dokładnie to samo. Humanoid.ai rości sobie prawo do ponad 200 inżynierów i badaczy i dąży do pozycji światowego lidera w robotyce humanoidalnej przemysłowej w ciągu dwóch lat. Nie ma własnej fabryki ani aktuatora. Jego odpowiedź, w tym samym tygodniu, nie polegała więc na ich budowie, ale na ich zabezpieczeniu umową.
Dwa zamki, postawione 21 maja 2026 r. Najpierw produkcja: Humanoid.ai i Robert Bosch GmbH ogłosiły umowę o kontraktowej produkcji robota HMND 01, przeznaczonego na europejski rynek przemysłowy; w tym zakresie Bosch stosuje swój referencja Design for Excellence do HMND 01, aby zoptymalizować produkowalność, niezawodność, serwisowalność i koszt. Następnie, i to jest decydujący zamek, organ: Schaeffler został wyznaczony jako preferowany dostawca aktuatorów dla HMND, pokrywający ponad 50% zapotrzebowania na aktuatora do 2031 r.
Schaeffler to nie tylko dostawca silników: to też pierwsze pole wdrożenia. Pierwsze wdrożenie HMND jest zaplanowane na okres od grudnia 2026 r. do czerwca 2027 r. na dwóch niemieckich lokalizacjach, Herzogenaurach i Schweinfurt. Wersja Beta HMND zwiększa ładunek do 20 kg, czyli 10 kg na ramię, i ma być wdrożona na lokalizacjach Schaeffler w Niemczech od końca 2026 r. Startup dwuletni, który deklaruje kandydaturę do tytułu światowego, zaczyna więc od zabezpieczenia ponad połowy swoich aktuatorów do 2031 r. i od instalacji swoich robotów u dostawcy tych samych aktuatorów.
Dwie architektury, które wszystko przeciwstawiają – integracja pionowa z jednej strony, zlecenie zabezpieczone z drugiej – i jedna wspólna fraza w tle: bez opanowania aktuatora, nie ma robota.
Gdy dostawca części samochodowych schodzi do robota
Przesunięcie w tle jest tu. Hyundai Mobis, Bosch, Schaeffler to nie robotycy, którzy przyszli kupić silniki. To są dostawcy części samochodowych, którzy schodzą do robota od dołu, przez organ, który już potrafią produkować masowo: silnik, akuator, precyzyjna mechanika. Humanoid, w tym ruchu, przestaje być produktem, aby stać się montażem zorganizowanym wokół dostawcy silników. To dostawca organu strukturyzuje łańuch, a nie integrator robota.
Pozostaje nieobecny w części dolnej. Według Interact Analysis, Europa powinna pozostać marginalna we wdrożeniach robotów-humanoidów do 2035 r., ze względu na surowsze regulacje pracy niż w Chinach lub w USA. Marginalizowana w terenie, Europa pozycjonuje się więc w górnej części, tam, gdzie Bosch i Schaeffler mają stuletnią przewagę: na organie. Nie na wdrożonym robocie, ale na silniku, który go porusza.
Od kłamstwa o wydajności do zimnej wojny łańcucha dostaw
Ten wątek podąża za tym łukiem od kilku miesięcy, a tydzień domyka go, odwracając go. Po stronie chińskiej udokumentowaliśmy zamkniętą pętlę: podmiot energetyczny finansujący projektanta AI, produkujący robota, wdrażający go u siebie, mierzący własny wskaźnik sukcesu i nadający sobie tytuł – inwestor, dostawca energii, producent i sędzia w jednej ręce. Ta pętla opierała się na fałszerzu metryki wydajności, wyniku niezawodności stworzonym na okazję.
Zachodnia pętla opisana w tym tygodniu niczego nie fałszuje. Przyjmuje ją jako strategię przemysłową. Hyundai nie kłamie o liczbie wydajności: otwarcie rości sobie prawo do posiadania wszystkiego, od silnika do kupującego. Humanoid.ai nie tuszuje żadnych danych: publicznie ogłasza, że zabezpieczył ponad połowę swoich aktuatorów do 2031 r. Zamek się przesunął. Nie jest już w danych, ani w mózgu oprogramowania: jest w fizycznym organie. Przechodzimy od kłamstwa o wydajności do przyjętej zimnej wojny łańcucha dostaw aktuatorów.
Lista pięciu równoległych pytań, które mogliśmy sobie zadać w tym tygodniu – dwunożny przeciwko kołom, tempo spadku kosztów, wiarygodność danego podmiotu, izolowane kamienie milowe AI – była tylko dekoracją. Jedna metryka trzymała tydzień, a dwa zachodnie obozy właśnie ją zabezpieczyły tego samego dnia: 60% kosztów jest w akuatorze. Robot to tylko montaż. Bitwa toczy się o silnik.