
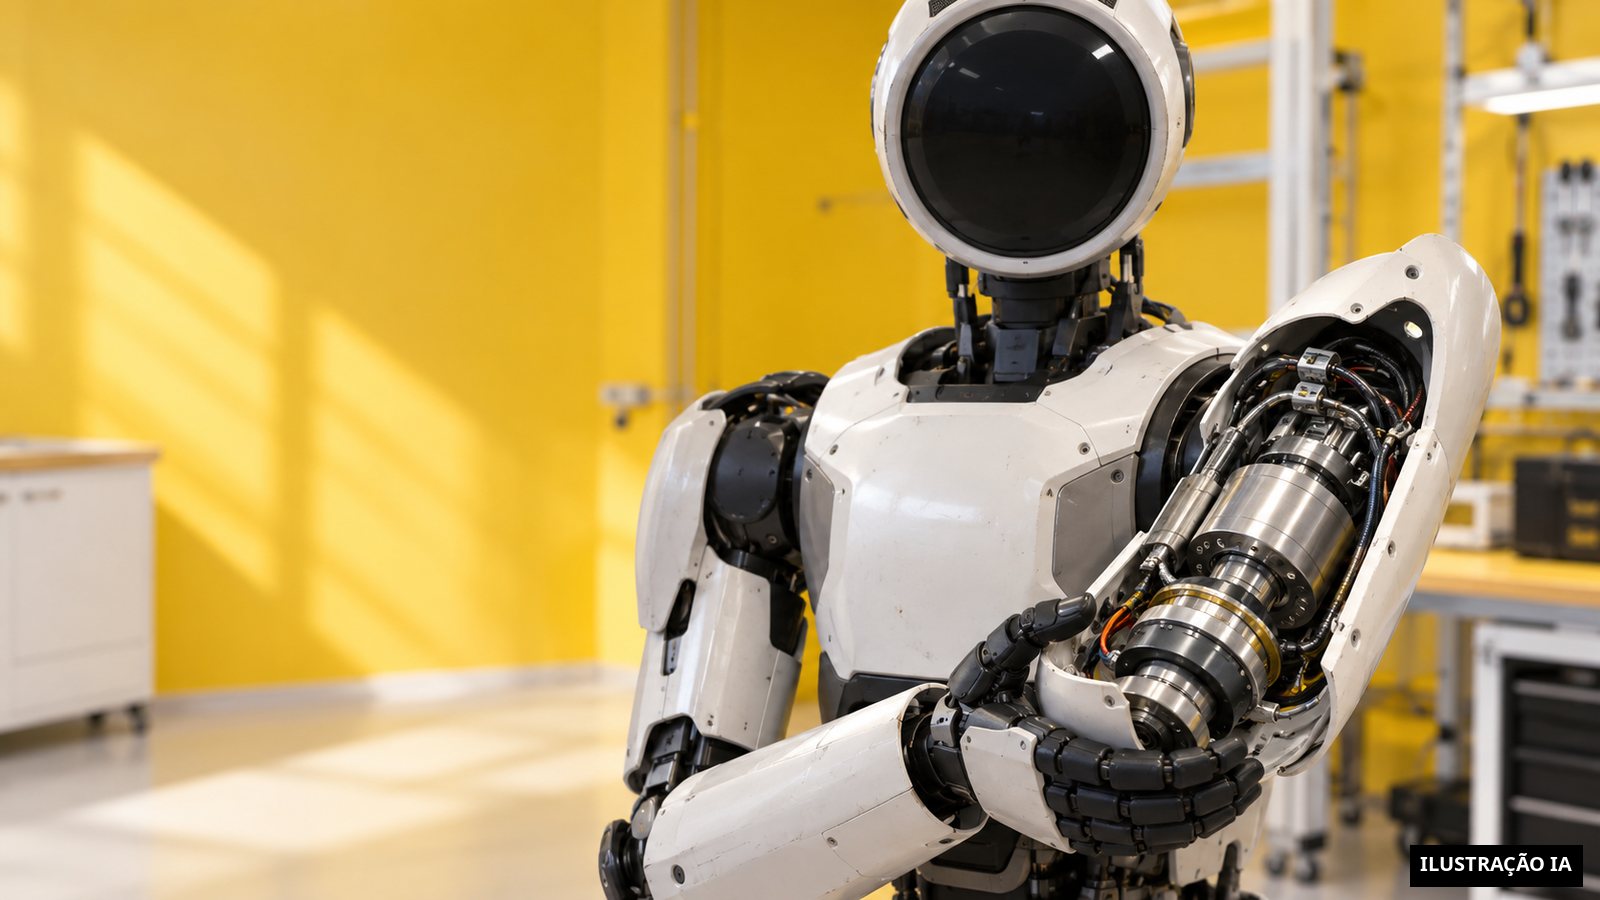
Esta semana, dois campos industriais ocidentais fizeram a mesma confissão, a dois dias de intervalo, sem nunca pronunciar a palavra. A encenação, ela, falava de outra coisa: 25 000 robots Atlas prometidos às fábricas Hyundai e Kia, um humanoide que levanta uma máquina de lavar de um único gesto, uma startup britânica que jura tornar-se a número um mundial. Espectáculo conveniente. Sob o verniz, uma única métrica dura corre de um comunicado ao outro, e não diz respeito ao robot: diz respeito ao seu órgão mais caro. O atuador, esse músculo motorizado, pesa sozinho 60 % do custo material de um humanoide industrial. A questão da semana não é «quem tem o melhor robot». É «quem possui o motor».
A única métrica dura que a semana tentou enterrar
O número saiu da boca da Hyundai, não de um analista hostil. Na sequência do anúncio sobre o Atlas, o grupo coreano detalhou o seu plano de montante: a Hyundai Mobis produzirá mais de 350 000 atuadores por ano nos Estados Unidos a partir de 2028, e estes atuadores representam 60 % do custo de fabrico total do robot Atlas. A precisão foi repetida numa segunda versão do dossier, com um detalhe técnico que diz tudo sobre o peso do órgão: cada robot Atlas requer mais de dez atuadores, e este conjunto pesa cerca de 60 % do custo material. A Hyundai Mobis descreve estes componentes como os músculos do robot e prevê uma fábrica americana dedicada com uma capacidade de 350 000 unidades anuais a partir de 2028.
Retenham a ordem de grandeza, porque todo o resto da semana dela decorre: num humanoide, aquilo que custa não é o «cérebro» de software nem a carroçaria, é a cadeia de motores que move as articulações. Aquele que segura o atuador segura a margem. O robot, ele, não é senão um conjunto em torno deste órgão.
Hyundai: um único grupo, do motor ao comprador
A parte visível do anúncio estava talhada para o investidor. A 19 de maio de 2026, durante uma sessão de investidores da JPMorgan Chase em Boston, o Hyundai Motor Group anunciou o despliegue de mais de 25 000 robots Atlas, concebidos pela Boston Dynamics, nas suas fábricas automóveis Hyundai e Kia. No dia seguinte, a Boston Dynamics publicava a demonstração técnica que serve de garantia ao volume: o Atlas levanta e arruma uma máquina de lavar coordenando torso, braços, pernas e articulações via uma única política de aprendizagem por reforço em vez de módulos separados, esta política adaptando-se às variações de massa da carga, de atrito do solo, de força de preensão e de posição do objeto sem ser modificada de uma variação para a outra. A mensagem implícita: um robot polivalente, portanto desplegável em massa.
Mas o verdadeiro assunto está em baixo, e é de estrutura, não de proeza. O mesmo grupo segura toda a cadeia. Ele possui o robot via Boston Dynamics. Ele possui o atuador via Hyundai Mobis e a sua fábrica americana de 350 000 unidades por ano. E é o seu próprio primeiro cliente: a Hyundai prevê absorver cerca de 83 % da sua própria produção de Atlas internamente antes de envisar uma introdução em bolsa da Boston Dynamics, apoiando-se neste volume cativo para baixar os custos unitários. O cálculo segura ao número perto: os 25 000 robots anunciados representam precisamente cerca de 83 % da capacidade alvo de 30 000 unidades por ano que o grupo visa até 2028.
Cliente, fabricante do robot, fabricante do órgão mais caro, e primeiro comprador cativo: tudo está na mesma mão. A integração vertical não é um subproduto da estratégia Hyundai, ela é a estratégia. O despliegue de 25 000 unidades não é um desfecho comercial, é o amortecedor que torna o atuador rentável antes que um único robot seja vendido para o exterior.
Humanoid.ai: o espelho invertido, a mesma confissão
No outro extremo do espectro estrutural, uma startup britânica faz exatamente o inverso — e confessa exatamente a mesma coisa. A Humanoid.ai reivindica mais de 200 engenheiros e investigadores e visa o lugar de número um mundial da robótica humana industrial em dois anos. Ela não tem nem fábrica nem atuador próprio. A sua resposta, na mesma semana, não foi portanto construí-los, mas bloqueá-los por contrato.
Dois bloqueios, postos a 21 de maio de 2026. Primeiro a fabrico: a Humanoid.ai e a Robert Bosch GmbH anunciaram um acordo de fabrico contratual para o robot HMND 01, destinado ao mercado industrial europeu; neste âmbito, a Bosch aplica o seu referencial Design for Excellence ao HMND 01 para otimizar fabricabilidade, fiabilidade, manutenibilidade e custo. Depois, e é o bloqueio decisivo, o órgão: a Schaeffler é designada fornecedora preferida de atuadores para o HMND, cobrindo mais de 50 % da procura de atuadores até 2031.
A Schaeffler não é apenas a fornecedora de motores: é também o primeiro terreno de despliegue. O despliegue inicial do HMND está previsto de dezembro de 2026 a junho de 2027 em dois sítios alemães, Herzogenaurach e Schweinfurt. A versão Beta do HMND carrega a carga útil a 20 kg, ou seja 10 kg por braço, e deve ser desplegada em sítios Schaeffler na Alemanha a partir do fim de 2026. Uma startup de dois anos que se declara candidata ao título mundial começa portanto por assegurar mais da metade dos seus atuadores até 2031 e por instalar os seus robots na casa do fornecedor destes mesmos atuadores.
Dois arquiteturas que tudo opõe — a integração vertical de um lado, a subcontratação bloqueada do outro — e uma única frase comum em filigrana: sem domínio do atuador, não há robot.
Quando o fornecedor automóvel desce no robot
A mudança de fundo está aí. A Hyundai Mobis, a Bosch, a Schaeffler não são robóticos que vieram comprar motores. São fornecedores automóveis que descem no robot por baixo, pelo órgão que já sabem produzir em volume: o motor, o atuador, a mecânica de precisão. O humanoide, neste movimento, cessa de ser um produto para se tornar um conjunto organizado em torno de um fornecedor de motores. É o fornecedor do órgão que estrutura a cadeia, não o integrador do robot.
Fica um ausente na parte a jusante. Segundo a Interact Analysis, a Europa deverá permanecer marginal nos despliegues de robots humanoides até 2035, devido a regulamentações do trabalho mais estritas do que na China ou nos Estados Unidos. Marginalizada no terreno, a Europa reposiciona-se portanto a montante, onde a Bosch e a Schaeffler têm um século de avanço: sobre o órgão. Não sobre o robot desplegado, sobre o motor que o faz mover.
Da mentira sobre o desempenho à guerra fria da supply chain
Este fio segue este arco desde há vários meses, e a semana fecha-o ao invertê-lo. Do lado chinês, tínhamos documentado um circuito fechado: um ator da energia que financia o conceber da IA, fabrica o robot, desplega-o na sua casa, mede a sua própria taxa de sucesso e auto-confere o título — investidor, fornecedor de energia, fabricante e juiz na mesma mão. Este circuito repousava sobre a falsificação de uma métrica de desempenho, uma pontuação de fiabilidade fabricada para a ocasião.
O circuito ocidental descrito esta semana não falsifica nada. Assume-se como estratégia industrial. A Hyundai não mente sobre um número de desempenho: reivindica abertamente possuir tudo, do motor ao comprador. A Humanoid.ai não maquia nenhuma dado: anuncia publicamente ter bloqueado mais da metade dos seus atuadores até 2031. O bloqueio deslocou-se. Não está mais na dado, nem no cérebro de software: está no órgão físico. Passa-se da mentira sobre o desempenho para uma guerra fria, assumida, da supply chain dos atuadores.
A lista das cinco questões paralelas que se podia colocar esta semana — bípede contra rodas, velocidade de baixa dos custos, credibilidade de tal ator, marcos de IA isolados — não era senão um cenário. Uma única métrica segurava a semana, e os dois campos ocidentais vieram de a bloquear no mesmo dia: 60 % do custo está no atuador. O robot não é senão um conjunto. A batalha, ela, joga-se sobre o motor.